Calidad, ubicación y eficiencia marcan la diferencia
La recuperación del mercado español de oficinas está avanzando de forma cada vez más clara, pero no de manera homogénea. La demanda de empresas e inversores se concentra especialmente en edificios de calidad, bien ubicados y adaptados a las nuevas exigencias de eficiencia, flexibilidad y sostenibilidad.
En el primer semestre de 2026, la inversión directa en oficinas alcanzó aproximadamente 1.621 millones de euros, un 37% más que en el mismo periodo de 2025. Si se incluyen adquisiciones para uso propio y proyectos de cambio de uso, el volumen se aproxima a los 1.961 millones.
Madrid y Barcelona continúan concentrando prácticamente toda la actividad inversora, mientras la escasez de producto de calidad en las zonas más demandadas está ejerciendo presión sobre las rentas y reforzando el atractivo de los mejores activos.
Más de 1.600 millones de euros invertidos
La inversión en oficinas superó los 1.600 millones de euros durante el primer semestre de 2026, confirmando la recuperación del segmento y situándose claramente por encima de los niveles medios de los últimos años.
La oferta prime continúa siendo limitada
La disponibilidad se reduce especialmente en las zonas centrales. En Madrid, el CBD presentaba una disponibilidad cercana al 3,2%, mientras que en Barcelona descendía al 4,1% y al entorno del 1% en activos de Grado A.
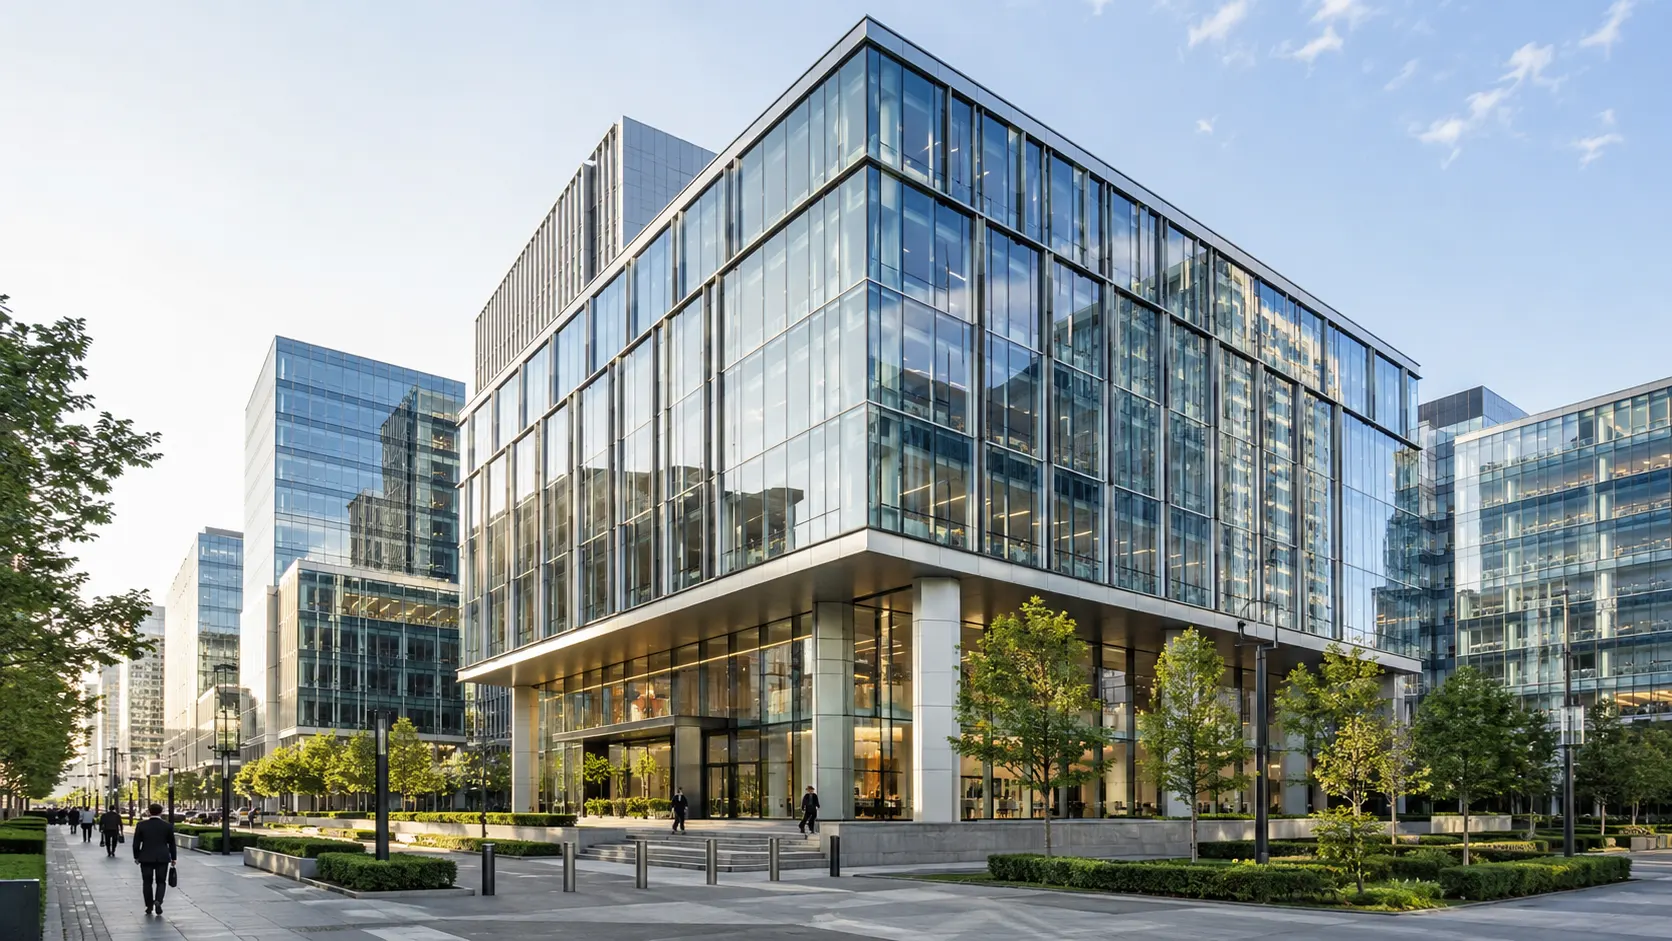
El concepto prime engloba los inmuebles que reúnen algunas de las características más valoradas por el mercado: ubicaciones consolidadas, elevada calidad constructiva, buenas comunicaciones, eficiencia del edificio y capacidad para responder a las necesidades actuales de los ocupantes.
La evolución reciente está reforzando la diferencia entre este tipo de producto y los edificios que requieren actualización o reposicionamiento. Mientras los espacios de mayor calidad mantienen una elevada demanda, parte del stock menos competitivo debe adaptarse para seguir resultando atractivo.
La recuperación del mercado se apoya especialmente en tres factores:
Madrid y Barcelona concentran la recuperación
Madrid y Barcelona continúan siendo los dos grandes mercados de oficinas en España y concentran prácticamente toda la inversión del segmento.
Durante el primer semestre de 2026, CBRE registró aproximadamente 777 millones de euros de inversión en Madrid y 795 millones en Barcelona. Colliers, utilizando una metodología ligeramente distinta, sitúa el conjunto del mercado en 1.634 millones y señala igualmente el liderazgo de ambas ciudades.
En el mercado ocupacional también se observan señales positivas. Madrid alcanzó alrededor de 205.000 m² de contratación en el semestre, mientras que Barcelona superó los 176.000 m², con una evolución especialmente favorable y una demanda concentrada en los edificios mejor posicionados.
El comportamiento de las rentas confirma esta tendencia. Colliers sitúa la renta prime al cierre del segundo trimestre en 39,8 €/m²/mes en Madrid y 31,5 €/m²/mes en Barcelona, por encima de los niveles registrados al cierre de 2025
La transformación del mercado de oficinas no responde únicamente a una recuperación de la inversión. También está cambiando el tipo de inmueble que demandan las compañías.
La consolidación del trabajo híbrido ha reducido la importancia de disponer simplemente de más superficie y ha aumentado el valor de factores como la calidad del espacio, la ubicación, la conectividad, los servicios del edificio y su capacidad para favorecer la colaboración y atraer talento. CBRE identifica precisamente calidad, conectividad y experiencia como elementos esenciales en la evolución del mercado de oficinas durante 2026.
Esto explica que edificios de características similares puedan presentar comportamientos muy diferentes en función de su localización, estado y capacidad de adaptación.
Reposicionar los activos se convierte en una estrategia clave
La escasez de producto prime abre también oportunidades para los propietarios de edificios que todavía no alcanzan estos estándares.
La modernización de instalaciones, la mejora de la eficiencia, la adaptación de los espacios y el reposicionamiento del inmueble pueden contribuir a recuperar competitividad frente a los edificios de nueva generación.
Al mismo tiempo, parte del stock de oficinas está siendo objeto de análisis para cambios de uso, especialmente en localizaciones donde otros segmentos inmobiliarios pueden ofrecer mejores perspectivas. Colliers identifica, por ejemplo, procesos de reconversión de determinados edificios dentro de la M-30 hacia usos hoteleros y Flex Living.
Un mercado más fuerte, pero también más selectivo
La recuperación del mercado español de oficinas confirma que el segmento continúa teniendo un papel relevante dentro de la inversión inmobiliaria, pero también evidencia una creciente polarización entre los activos de mayor calidad y el resto del stock.
Los edificios prime parten con ventaja gracias a la combinación de ubicación, calidad, prestaciones y capacidad para responder a las nuevas necesidades de las empresas. La reducción de la disponibilidad en las mejores zonas y el crecimiento de las rentas refuerzan esta tendencia.
Para propietarios e inversores, este nuevo escenario hace especialmente importante analizar el posicionamiento del activo, sus condiciones técnicas, su potencial de actualización y las alternativas de gestión o reposicionamiento.
La recuperación del mercado no significa, por tanto, volver exactamente al modelo anterior: está configurando un sector de oficinas más exigente, más orientado a la calidad y cada vez más selectivo respecto al producto.
Para mantener consistencia con las otras dos noticias, utilizaría CBRE como fuente principal y Colliers para contrastar cifras de rentas y evolución de Madrid y Barcelona. Las pequeñas diferencias de volumen —1.621 M€ frente a 1.634 M€— responden a metodologías distintas, así que en el artículo usaría siempre los 1.621 M€ de CBRE para no mezclar criterios.