La vivienda se convierte en protagonista de la inversión inmobiliaria
El sector Living ha reforzado su posición como principal destino del capital inmobiliario en España durante el primer semestre de 2026. Según CBRE, la inversión alcanzó aproximadamente 4.580 millones de euros, un 156% más que en el mismo periodo del año anterior y equivalente al 38% de toda la inversión inmobiliaria transaccionada en España.
Detrás de estas cifras existe una transformación más profunda del mercado residencial. La escasez de vivienda, los cambios en las formas de acceso al alojamiento y el crecimiento de modelos como el alquiler profesionalizado, las residencias de estudiantes o el Flex Living están ampliando el universo de activos considerados estratégicos por los inversores.
Al mismo tiempo, el mercado continúa condicionado por un importante desequilibrio entre oferta y demanda. CBRE estima que el déficit estructural de vivienda en España supera las 750.000 unidades, concentrándose una parte significativa en las provincias con mayor crecimiento demográfico y presión residencial.
Living concentra el 38% de la inversión
Con alrededor de 4.580 millones de euros invertidos durante el primer semestre, Living registró su mejor primera mitad de año y se consolidó como la principal clase de activo del mercado inmobiliario español.
Más de 750.000 viviendas de déficit
La creación de nuevos hogares continúa avanzando a mayor ritmo que la producción de vivienda, generando un déficit estructural que presiona la disponibilidad, los precios y la accesibilidad en los principales mercados urbanos.
El concepto Living engloba actualmente diferentes soluciones residenciales destinadas a responder a perfiles, necesidades y etapas vitales distintas. No se trata, por tanto, de un único tipo de inmueble, sino de un ecosistema residencial cada vez más diversificado.
Durante 2026, tres segmentos están teniendo un peso especialmente relevante:
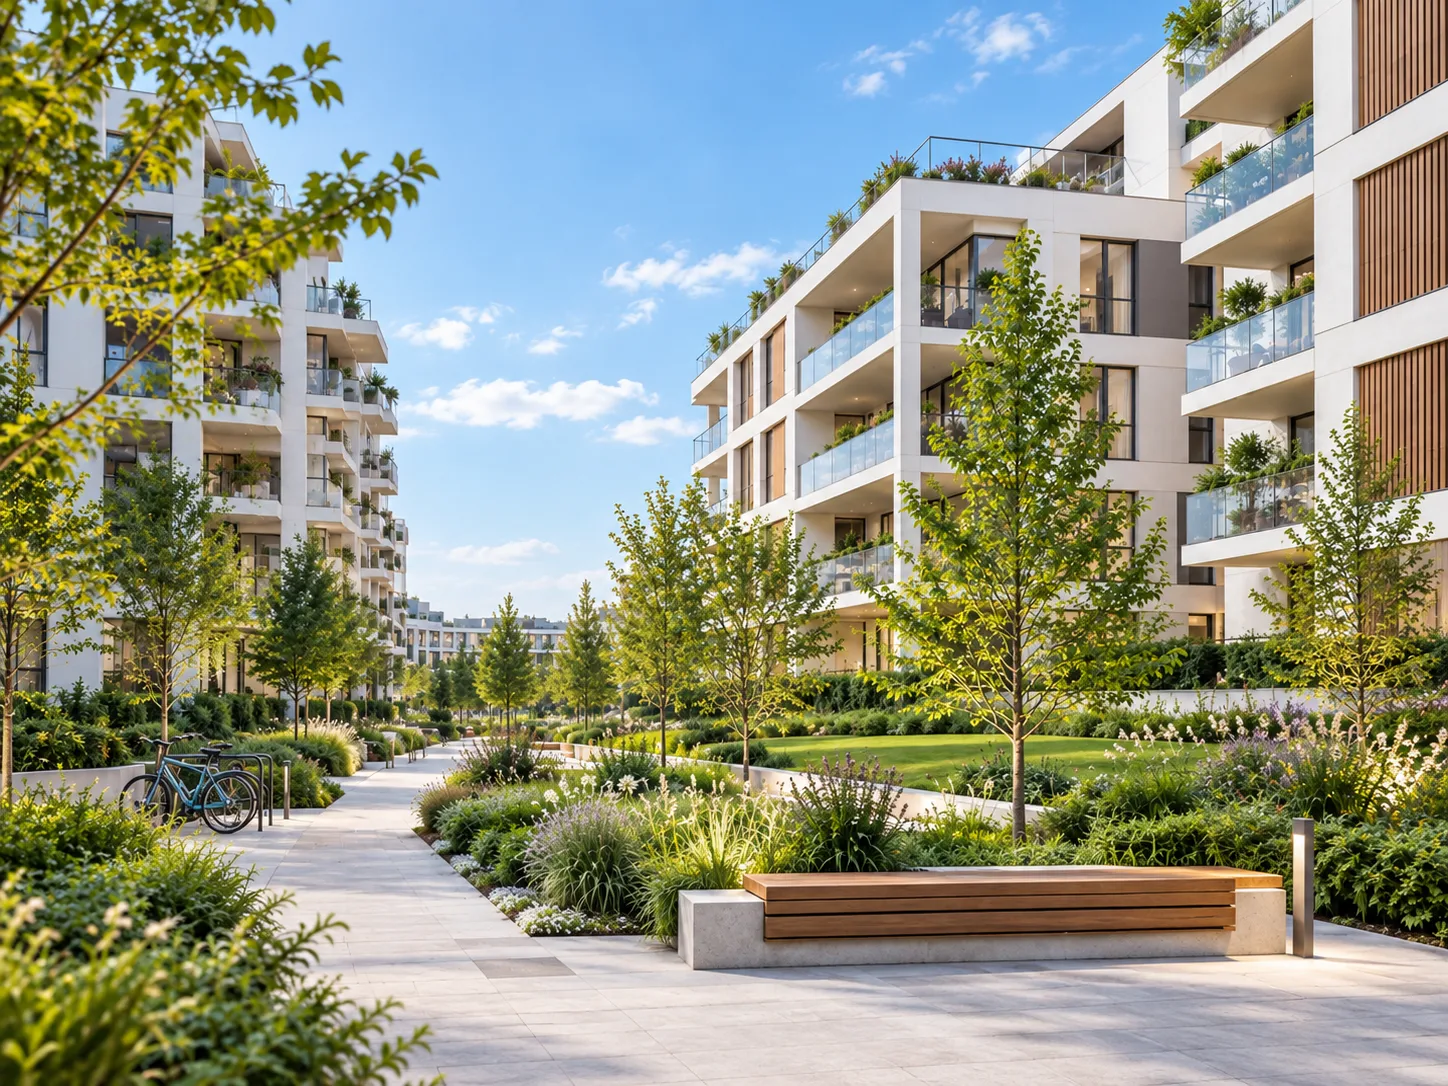
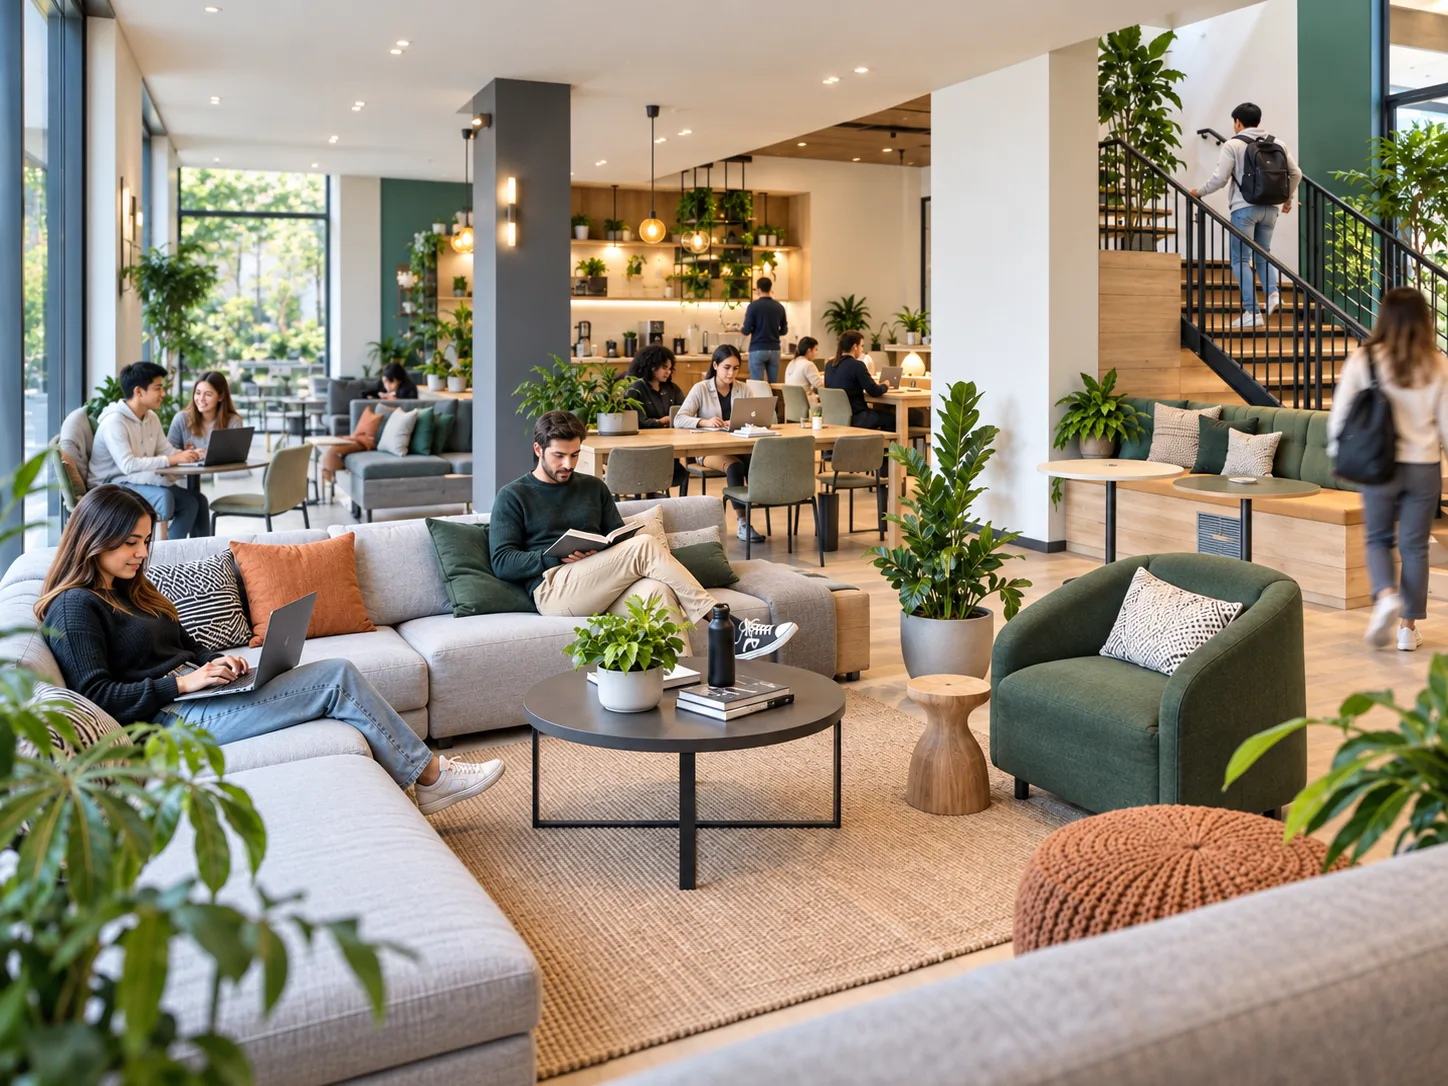
Multifamily lidera la inversión Living
Dentro del sector, Multifamily continúa siendo la tipología dominante. CBRE contabiliza más de 3.350 millones de euros invertidos durante el primer semestre de 2026, aproximadamente el 73% del volumen total del Living. La actividad comprende tanto estrategias BTR y PRS como operaciones orientadas posteriormente a la venta de las viviendas.
También está aumentando el peso de la vivienda asequible. Según CBRE, este producto representa ya alrededor del 33% de la inversión Multifamily y el 24% de toda la inversión Living, reflejando el interés generado por la necesidad de ampliar la oferta residencial en los mercados con mayor presión de demanda.
La fortaleza del Multifamily responde a factores estructurales: crecimiento de hogares, dificultad de acceso a determinadas fórmulas de vivienda y necesidad de incrementar el parque residencial disponible, especialmente en los grandes núcleos urbanos.
El crecimiento de estas fórmulas refleja una evolución del mercado hacia productos residenciales cada vez más especializados. El inversor ya no analiza únicamente la vivienda tradicional, sino también activos adaptados a estudiantes, profesionales desplazados, estancias de duración flexible o nuevas necesidades residenciales.
El Flex Living resulta especialmente representativo de esta transformación. CBRE señala que el stock operativo en España se ha multiplicado por ocho desde 2020, hasta situarse alrededor de 16.500 plazas, con previsión de superar las 40.500 en 2028.
Madrid como principal foco de inversión
La inversión Living mantiene además una fuerte concentración geográfica. Madrid acaparó alrededor del 74% del volumen invertido durante el primer semestre de 2026, muy por delante de Barcelona y Valencia.
La combinación de crecimiento demográfico, elevada demanda residencial, escasez de oferta y disponibilidad de capital está reforzando el papel de Madrid como uno de los principales mercados españoles para este tipo de inversiones.
No obstante, el desarrollo del sector está extendiendo progresivamente el interés hacia otras ciudades y áreas metropolitanas donde existe una combinación favorable de demanda, crecimiento de población y disponibilidad de suelo o activos susceptibles de transformación.
Un sector con potencial, pero condicionado por la oferta
Los datos del primer semestre de 2026 confirman que el Living ha dejado de ser una categoría alternativa para convertirse en uno de los pilares del mercado inmobiliario español.
Multifamily, residencias de estudiantes y Flex Living responden a necesidades diferentes, pero comparten un mismo factor: la existencia de una demanda residencial elevada frente a una oferta que continúa siendo insuficiente en numerosos mercados.
Este escenario mantiene el interés de inversores y operadores, pero también hace especialmente importante analizar la ubicación, la demanda real, el modelo de explotación, la viabilidad económica y las características de cada activo antes de acometer una operación.
La evolución del Living estará, por tanto, estrechamente ligada a la capacidad del mercado para generar nueva oferta y adaptar el producto inmobiliario a unas necesidades residenciales cada vez más diversas.